10月7日下午,会计学院在学院南路校区主教1006会议室举办学术论坛,邀请哥伦比亚大学Stephen Penman教授作题为“Accounting for Risk(风险的会计表达)”的学术报告。
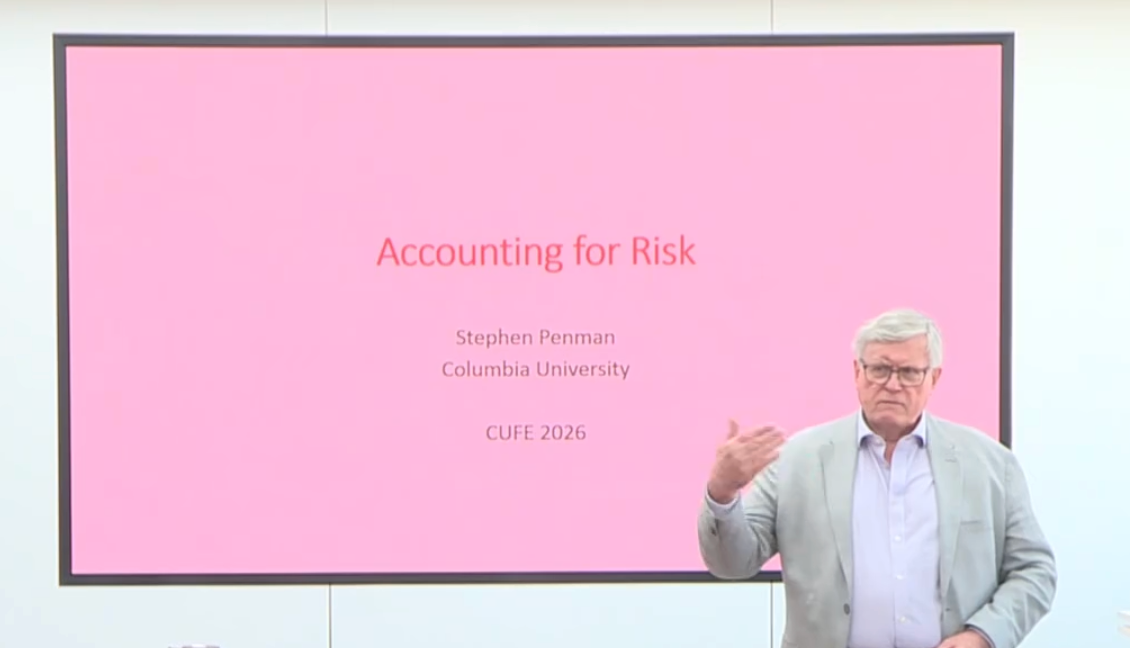
报告中,Penman教授从财务报表分析的视角出发,系统阐释了会计信息在识别和评估企业投资风险中的作用。他指出,财务报表不仅反映了企业的经营成果与财务状况,其背后的会计确认和计量逻辑,也为理解企业风险及预期回报提供了重要线索。
Penman教授重点介绍了影响风险信息形成的两项会计原则。一是实现原则,即收入及其相关费用通常要在风险已得到实质性化解后才予以确认。这意味着,部分具有不确定性的经营成果不会被提前计入报表,会计数字也由此在一定程度上反映企业风险的实现与释放过程。二是投资的谨慎性会计处理原则,对于风险较高的投资项目,会计上可能不将其确认为资产计入资产负债表,而是直接作为费用反映在利润表中。这种处理方式会改变企业当期利润、账面价值及相关财务指标,同时也向投资者传递了有关投资风险的重要信息。
他表示,在上述原则共同影响下,多项会计数据能够相互结合,形成识别企业风险的有效信息体系。通过分析利润表、资产负债表及相关财务指标,研究者和投资者可以构建基于财务报表的风险模型。实证检验表明,这类模型能够有效解释投资风险和投资回报表现良好,也为资产定价、企业估值和投资决策研究提供了新的分析思路。
互动交流环节,与会师生围绕保守会计、风险计量、财务报表信息与资本市场定价等方面进行提问,并就相关研究方向展开深入讨论。
本次论坛深化了师生对会计信息风险表达功能的认识,拓展了财务报表分析与投资风险研究的学术视野,也为相关领域的教学与科研工作带来了有益启发。
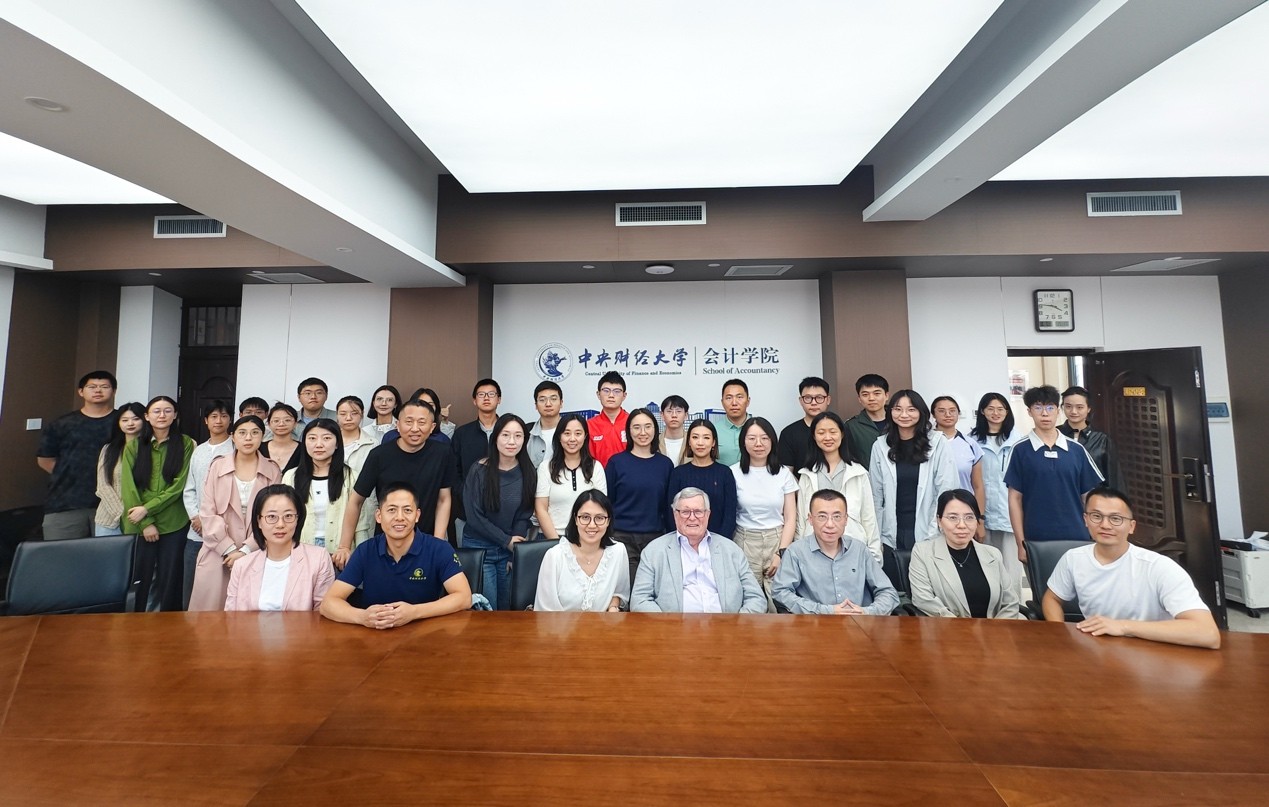
Stephen Penman教授现为美国哥伦比亚大学商学院 George O. May 财务会计荣休教授,博士毕业于美国芝加哥大学。他的研究成果发表于会计与金融领域的国际顶级学术期刊,包括Journal of Accounting and Economics,The Accounting Review,Journal of Accounting Research,Journal of Finance以及Management Science等。其研究方向涵盖股权估值、会计信息在证券分析中的作用以及会计政策。
撰稿:林雯、王佳琪、李娅妮;审稿:吴溪、郑登津
编辑:王鑫宇;审核:李营