近日,保险学院副教授韦晓与其博士生吕思聪、意大利乌迪内大学教授Andrea Molent合作,在国际期刊Journal of Computational and Applied Mathematics发表论文“Pricing and optimal surrender strategies of variable annuities with correlated interest rates and jump-diffusion equity”。
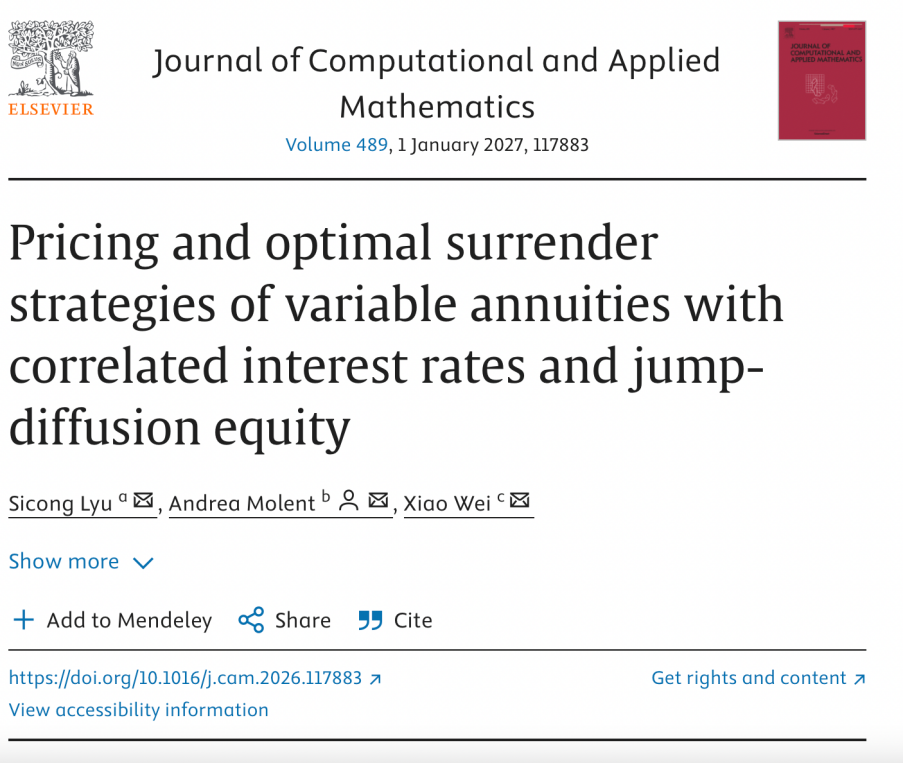
研究提出了一套高效的数值方法。首先,将权益对数账户假设为带跳Lévy过程、利率服从Hull-White模型,并引入二者布朗部分的相关性,推导出折现联合特征函数的解析表达式;其次,将二维傅里叶余弦(2D-COS)方法拓展至含退保与死亡效应的递推估值框架,并结合单边边界二分法与Newton法识别退保边界,利用快速傅里叶变换(FFT)加速系数计算;最后,通过分解退保区域与延续区域,将退保收益与死亡收益分离处理,实现含最优退保策略合约的递归定价。
研究发现,与Goudenege等(2025)的LSMC及Hybrid基准对比,该方法在NIG、VG、CGMY、MJD四类Lévy模型下均高度吻合,计算速度也与之相当。收敛性分析表明,误差随展开项数近似指数收敛,退保边界在不同数值参数下保持稳定。数值结果表明,权益—利率相关性对不可退保合约价值影响较小,但会显著影响退保溢价,其影响方向随利率环境(低利率情景A与高利率情景B)及保证设计参数(增长率下限g与上限c)而变,部分情形下甚至出现方向反转;退保溢价最高可达不可退保合约价值的34.8%。
本研究突破了传统模型忽略跨市场相关性的局限,为Lévy-Hull-White框架下可变年金的定价与退保风险管理提供了高效计算工具,并揭示了相关性建模误差可能带来的定价偏差与风险误判。该方法还可拓展至多因子仿射利率模型等领域,具有广泛的应用前景。
Journal of Computational and Applied Mathematics是计算数学与应用数学领域的国际重要期刊,致力于发表数值计算方法及其在金融、工程等应用领域的高水平研究成果。
审稿:马冰
编辑:王鑫宇;审核:李营